Saltar al contenido
Cobranza en 17 países de Hispanoamérica 西语美洲17国催收

NEXECO SAS · Fintech · Colombia

Cobranza, ventas y servicio al cliente para su fintech, con tarifas especiales.

金融科技催收、销售与客户服务 · 哥伦比亚全国

Asesores freelance formados en producto financiero digital, bots que resuelven lo repetitivo y la tecnología que lo mide todo. Usted contrata el resultado; nosotros ponemos el equipo, la herramienta y el cumplimiento de la Ley 2300, en todo el país. Y desde Colombia cobramos en 17 países de Hispanoamérica, con las reglas de cada uno.

Cobranza de preventiva a castigada
Ventas y servicio al cliente
Bots y consultoría tecnológica
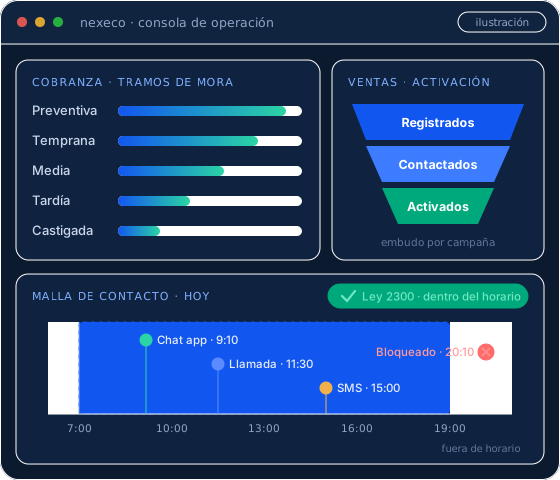
Ilustración de la consola de operación: gestión por tramo de mora, embudo de activación de ventas y la malla de contacto del día, con un intento bloqueado fuera del horario de la Ley 2300
Ilustración de la consola con la que trabajan nuestros asesores
3
Servicios: cobranza, ventas y servicio al cliente
17
Países de Hispanoamérica: cobranza remota desde Colombia
0
Nómina a su cargo: a los asesores los contrata NEXECO
0–180+
Días de mora gestionados, de preventiva a castigada

Qué ofrecemos

Tres servicios, el mismo equipo especializado en fintech

Asesores freelance formados en producto financiero digital —crédito de bajo monto, plazos cortos, clientes que se atienden por el celular— antes de tocar su primera cuenta.

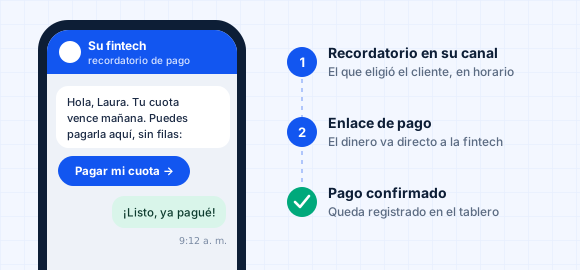
Ilustración: recordatorio de cuota por chat con botón de pago, y los tres pasos — recordatorio en el canal del cliente, enlace de pago y pago confirmado

Cobranza

Asesores de cobranza

Recuperación de cartera fintech por etapa de mora, con la malla de contacto que exige la ley y un reporte de resultados que su comité entiende.

  • Preventiva, temprana, media, tardía y castigada
  • Llamada, SMS, correo y el chat de su app
  • Cumplimiento estricto de la Ley 2300 de 2023
Ver el servicio de cobranza
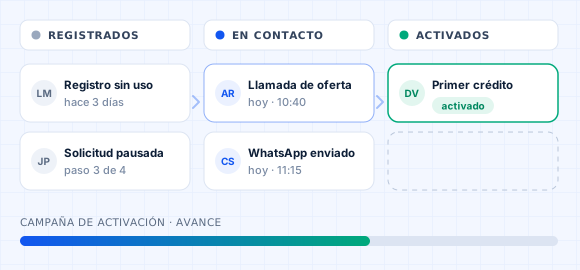
Ilustración: tablero de una campaña de activación con registrados, en contacto y activados

Ventas

Asesores de ventas

Asesores que venden, activan y retienen: colocación de crédito, activación de usuarios registrados que nunca usaron el producto, venta cruzada y recuperación de solicitudes abandonadas. Con la misma ley en la mano: horarios, frecuencia y el canal que el usuario eligió.

  • Televenta y activación de usuarios
  • Retención y venta cruzada
  • Recuperación de solicitudes abandonadas
Ver el servicio de ventas
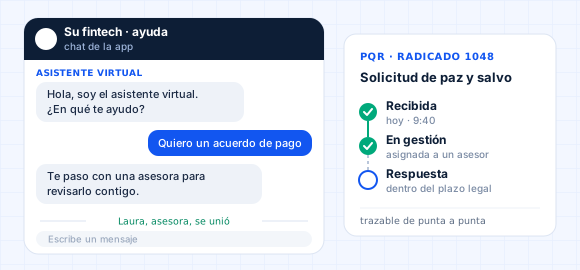
Ilustración: chat de la app donde el asistente virtual atiende y pasa a una asesora, y una PQR radicada con su seguimiento

Servicio al cliente

Servicio al cliente

Atención a los clientes de su fintech: dudas de saldo y fechas, pagos y comprobantes, uso de la app y PQR con radicado. Un asistente virtual resuelve lo repetitivo y una persona toma lo que necesita criterio, sin que el cliente repita su historia.

  • Chat de la app o la web, llamada y correo
  • PQR con radicado y respuesta dentro del plazo legal
  • Bot y asesor en la misma conversación
Ver el servicio al cliente

Cobranza internacional 西语美洲催收

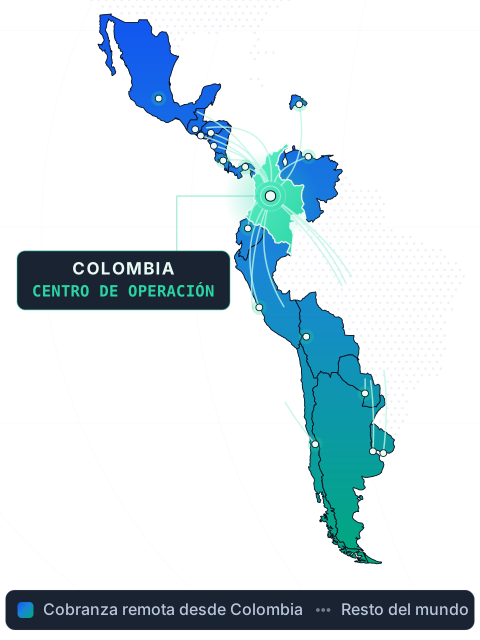
Desde Colombia, cobramos en 17 países de Hispanoamérica

Su cartera no tiene que estar en Colombia. Gestionamos cobranza preventiva y de cartera en mora a deudores de México, Centroamérica, República Dominicana y Suramérica, a distancia, en la hora local de cada deudor y con las reglas de su país.

Mapa de cobertura: desde Colombia salen líneas hacia las capitales de los otros 16 países de la lista
Atención remota desde Colombia: las líneas muestran cobertura, no sedes.
  • México
  • Guatemala
  • El Salvador
  • Honduras
  • Nicaragua
  • Costa Rica
  • Panamá
  • República Dominicana
  • Colombia · centro de operación
  • Venezuela
  • Ecuador
  • Perú
  • Bolivia
  • Chile
  • Argentina
  • Uruguay
  • Paraguay

La hora del deudor, no la de Bogotá

Cuando en Bogotá son las 8:00, en Ciudad de México son las 7:00 y en Buenos Aires, las 10:00. Cada contacto se programa con la hora local del deudor.

La regla más estricta

Cada país fija horarios, frecuencia y a quién se puede contactar. Aplicamos la más estricta entre la de Colombia y la del país del deudor, y antes de arrancar en un país nuevo revisamos con usted la norma vigente.

Solo al titular

Por llamada, SMS, correo y el chat de su app, al titular y, si existe, a su codeudor o garante. Nunca a familiares ni referencias.

Lo que no hacemos desde aquí: la etapa judicial en otro país, que debe llevar un abogado habilitado allá y que su entidad designa; le entregamos el expediente con la trazabilidad de toda la gestión. Los pagos llegan siempre a las cuentas de su entidad. Y no incluimos Cuba, por el riesgo de sanciones de EE. UU. y porque los principales proveedores de mensajería no entregan allá.

Por qué freelance

Un equipo que crece y se encoge con su cartera

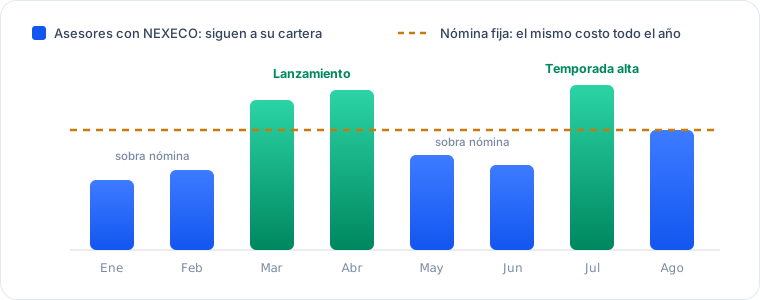
Una fintech no cobra ni vende lo mismo todos los meses. Su equipo de asesores tampoco debería costarle lo mismo todos los meses.

Ilustración: los asesores asignados suben en el lanzamiento y la temporada alta y bajan cuando la cartera baja; una nómina fija sobra en los meses flojos y no alcanza en los picos

Escala sin contratar

Más asesores en temporada alta o en un lanzamiento, menos cuando la cartera baja. Sin procesos de selección, sin indemnizaciones a su cargo y sin esperar meses.

Paga por lo que producen

Con la modalidad por resultado, la cuenta va atada al recaudo o a la venta validada. Si no hay resultado, no hay cobro.

Una sola empresa responde

Los asesores son contratistas de NEXECO, no de su fintech. Usted contrata un servicio con resultados medibles y trata con una sola empresa, que responde por la calidad y por el cumplimiento.

Tarifas

Tarifas especiales para fintech

No publicamos una cifra única porque dos carteras no cuestan lo mismo de gestionar: una con quince días de mora no se parece a una castigada, ni una campaña de activación a una de colocación. Lo que sí es fijo es cómo se cobra.

Por resultado

En cobranza, un porcentaje de lo efectivamente recaudado. En ventas, un valor por venta efectiva y validada. Si no hay resultado, no se cobra.

Equipo dedicado

Un número acordado de asesores dedicados a su cuenta, con tarifa mensual fija. Da previsibilidad de capacidad a una operación que no para.

Campaña

Un lanzamiento, una temporada alta o una base específica. Se monta, se ejecuta, se mide y se cierra, con la tarifa acordada desde el principio.

Para fintech partimos de condiciones especiales. Cuéntenos su volumen y la altura de mora, o el tipo de campaña, y le respondemos con una cifra concreta.

Cobranza por etapa

Cada tramo de mora se cobra distinto

Tratar igual a quien lleva tres días de atraso y a quien lleva ocho meses es la forma más rápida de quemar la relación con el cliente y de no recuperar nada. Diseñamos la malla de contacto, el guion y el canal según el tramo.

Antes del vencimiento

Preventiva

Recordatorio del vencimiento por el canal que el cliente prefiere. El objetivo no es cobrar: es evitar que la cuota entre en mora.

1 – 30 días

Temprana

Alta rotación de contacto y facilidades inmediatas de pago. Aquí se decide la mayor parte de la curva: lo que no se cierra pronto se encarece.

31 – 90 días

Media

Negociación con acuerdos formales, planes de pago y seguimiento del cumplimiento de cada promesa, no solo de que se haya hecho.

91 – 180 días

Tardía

Localización, verificación de datos y visita en campo cuando el caso lo amerita. Reestructuración cuando el caso lo permite.

Más de 180 días

Prejurídica y castigada

Gestión sobre cartera castigada y preparación del expediente para la vía jurídica del cliente, con la trazabilidad completa de la gestión.

Sectores 服务行业

Especialistas en cartera financiera

La cobranza de una entidad vigilada no se parece a la de un almacén de barrio: hay reportes, plazos, auditoría y un consumidor financiero con derechos. Ahí es donde trabajamos mejor.

Bancos Fintech y crédito digital Cooperativas y fondos de empleados Compañías de financiamiento Telecomunicaciones Servicios públicos Retail y crédito de consumo Aseguradoras

Tecnología de punta, aplicada

La diferencia no es tener software. Es que lo escribimos nosotros.

La mayoría de las casas de cobranza alquila la plataforma que usa y depende del proveedor para cualquier cambio. Nosotros desarrollamos: si la operación necesita un tablero nuevo, una integración o una regla distinta, se construye.

Priorización de la gestión

Modelos que ordenan la base por probabilidad de recuperación y por mejor momento de contacto. El gestor llama primero a quien sí va a pagar.

Contacto omnicanal

Llamada, WhatsApp, SMS y correo bajo una sola trazabilidad. Cada intento queda registrado con hora, canal, resultado y quien lo hizo.

Automatización del ciclo

Recordatorios, acuerdos y confirmaciones de pago que salen solos. El equipo humano se reserva para la conversación que de verdad cambia el resultado.

Tableros en vivo

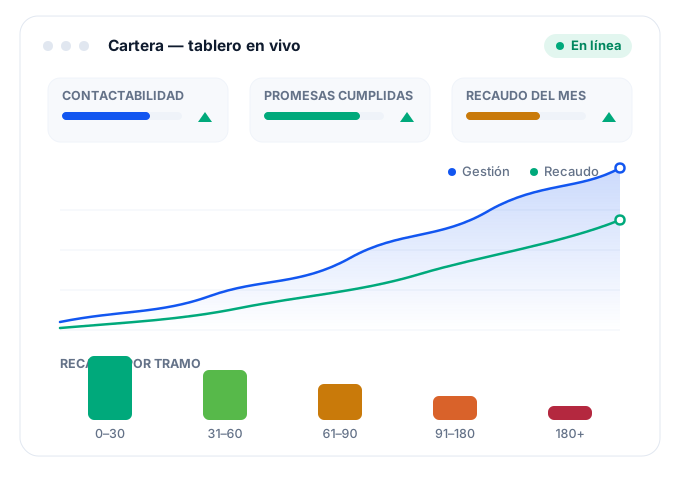
El cliente ve su cartera: contactabilidad, promesas hechas y cumplidas, recaudo por tramo y por gestor. Sin esperar al informe de fin de mes.

Integración con su core

Cargamos y devolvemos información por API o por archivo cifrado, con el formato y la frecuencia que su área de tecnología defina. Nos adaptamos nosotros.

Trazabilidad y auditoría

Toda gestión queda con registro: quién, cuándo, por qué canal y qué se dijo. Es lo que exige una auditoría bancaria y lo que protege al deudor.

Cómo empezamos

De la primera llamada a la primera recuperación

No pedimos contratos largos para demostrar que servimos. Empezamos con una muestra de cartera, medimos contra su gestión actual y de ahí se decide.

Ilustración del tablero de cartera que ve el cliente: curvas de gestión y recaudo, y barras por tramo de mora

Diagnóstico de la cartera

Revisamos composición, altura de mora, calidad de los datos de contacto y qué se ha intentado. Sale un documento con lo que se puede recuperar y con qué esfuerzo.

Piloto acotado

Tomamos una muestra representativa por un periodo definido. Sin exclusividad y con metas escritas antes de arrancar.

Acuerdo de niveles de servicio

Se fijan indicadores, honorarios por resultado, reglas de contacto y protocolo de datos personales. Todo por escrito antes de tocar un solo registro.

Operación y reporte

Gestión diaria con tablero abierto para el cliente y comité de seguimiento con la periodicidad que se pacte.

Empresas de capital chino 中资企业

Conocemos cómo trabaja una casa matriz china

服务在哥伦比亚的中资企业

Cada vez más compañías de capital chino operan en Colombia: banca, telecomunicaciones, infraestructura, energía y crédito digital. Todas terminan con cartera vencida en un país cuya ley de cobranza no se parece a la de casa, y con una casa matriz que pide cifras con una disciplina de reporte distinta a la local.

Ahí es donde servimos: gestionamos la cartera bajo la ley colombiana —Ley 2300 de 2023, habeas data, trazabilidad para auditoría— y entregamos el reporte con el nivel de detalle y la periodicidad que su casa matriz espera.

Y si su empresa también presta en México, Perú, Chile u otro país de Hispanoamérica, la misma operación cobra allá desde Colombia, con las reglas de cada país. Ver los 17 países.

Qué resolvemos

  • La ley local, cumplida. Frecuencia de contacto, horarios y canal elegido por el deudor. Lo que en otro país es normal, aquí puede ser una sanción.
  • El reporte que pide la matriz. Recaudo por tramo, promesas cumplidas, productividad por gestor: los números, con su trazabilidad.
  • Cobertura nacional. Asesores en todo el país: la gestión en campo la hace gente que vive donde está el deudor.
  • Documentación en español. Contratos, informes y expedientes en el idioma que exige la auditoría y el regulador colombiano.
Lo decimos claro: NEXECO SAS es una sociedad colombiana, no una empresa china. Lo que ofrecemos es experiencia trabajando con casas matrices chinas y el conocimiento de la cobranza colombiana que a ellas les falta.

Cumplimiento y datos 合规与数据

Cobrar bien también es cobrar dentro de la ley

Una gestión fuera de norma le cuesta a la entidad mucho más de lo que recupera: quejas, sanciones y daño de marca. Nuestra operación está diseñada alrededor de las reglas, no a pesar de ellas.

Somos proveedor, no entidad vigilada. NEXECO SAS no es una entidad vigilada por la Superintendencia Financiera de Colombia. Operamos como tercero especializado, sujetos a los estándares de externalización, seguridad y protección de datos que exige cada cliente.
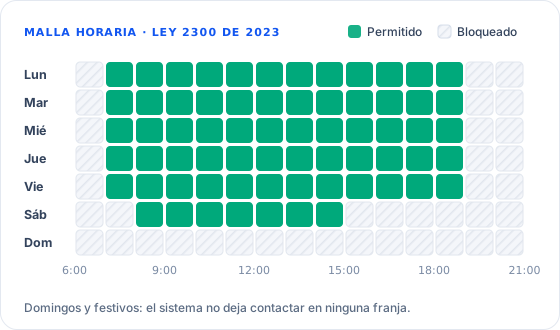
Malla horaria de la Ley 2300: se puede contactar de lunes a viernes de 7:00 a 19:00 y los sábados de 8:00 a 15:00; domingos y festivos, nunca

Ley 2300 de 2023 · Colombia

Respetamos el límite de contactos por semana, los horarios permitidos y el derecho del deudor a elegir canal y momento. El sistema bloquea el intento que se salga de la regla.

Leyes 1581 de 2012 y 1266 de 2008

Tratamos los datos como encargados del responsable: finalidad limitada al contrato, canal de consultas y reclamos, y devolución o supresión al terminar.

Seguridad de la información

Acceso por perfiles, registro de auditoría, cifrado en tránsito y acuerdos de confidencialidad firmados por todo el personal con acceso a bases.

Bots y consultoría

Bots que trabajan con su equipo, no en su lugar

Lo repetitivo lo resuelve un asistente virtual; lo que necesita criterio, una persona. Los construimos para cobranza, ventas y servicio al cliente.

Bot de voz

Llamadas de recordatorio y de confirmación de acuerdos de pago, con voz natural y dentro del horario permitido. Si la persona pide hablar con alguien, pasa a un asesor.

Bot de chat

En la web o la app de su fintech: saldo, fechas, comprobantes y radicación de PQR, a cualquier hora, porque es el cliente quien escribe.

Bot de mensajes

Recordatorios por SMS y correo antes del vencimiento. Y WhatsApp para atender a quien ya es cliente: consultas, comprobantes y seguimiento de su solicitud.

  • Siempre se presentan como asistentes virtuales
  • Respetan el horario y la frecuencia de la Ley 2300
  • Pasan a una persona cuando hace falta

Consultoría tecnológica

¿No sabe por dónde empezar?

Revisamos su operación de cobranza, ventas y servicio al cliente, y le decimos por escrito qué automatizar primero, qué no vale la pena y cuánto costaría hacerlo.

Ver consultoría

Preguntas frecuentes

Lo que suelen preguntarnos antes de firmar

¿Cómo se cobran sus servicios?
En cobranza, el esquema habitual es honorario sobre lo efectivamente recuperado: si no se recupera, no se cobra. En ventas, un valor por venta efectiva y validada. El porcentaje o el valor dependen de la altura de mora, el tamaño de la cartera y el tipo de producto, y para fintech partimos de tarifas especiales. También trabajamos con equipo dedicado a tarifa mensual, o por campaña. En servicio al cliente, bots y consultoría, la tarifa se arma según el alcance.
¿Cobran a deudores fuera de Colombia?
Sí. Desde Colombia gestionamos cobranza extrajudicial en 17 países de Hispanoamérica: México, Centroamérica, República Dominicana y Suramérica. Cada deudor recibe el contacto en su hora local y con la regla más estricta entre la de Colombia y la de su país. No incluye Cuba, por el riesgo de sanciones de EE. UU. y porque los principales proveedores de mensajería no entregan allá, ni la etapa judicial fuera de Colombia, que lleva un abogado habilitado en el país del deudor.
¿Qué tan rápido pueden arrancar?
Depende de dos cosas que no dependen de nosotros: la firma del acuerdo de tratamiento de datos y la entrega de la base en el formato acordado. Con eso resuelto, la operación arranca en días, no en meses. En la primera reunión le damos una fecha concreta.
¿Trabajan con carteras pequeñas o solo con bancos grandes?
Trabajamos con ambos. Una fintech en crecimiento y un banco tienen la misma necesidad de fondo — recuperar sin romper la relación con el cliente — y las mismas obligaciones legales. Lo que cambia es el tamaño del equipo asignado.
¿Los asesores son empleados de mi fintech?
No. Son contratistas independientes de NEXECO, y es NEXECO quien los contrata, les paga y responde ante ellos. Su fintech contrata un servicio con resultados medibles, no personal: no recibe hojas de vida ni administra a nadie.
¿Los bots reemplazan a los asesores?
No. Resuelven lo repetitivo —saldos, fechas, recordatorios, comprobantes— y le pasan a un asesor lo que necesita criterio: un acuerdo de pago, un reclamo, una venta. Siempre se presentan como asistentes virtuales, y nadie habla con un bot creyendo que es una persona.
¿Quién responde por el trato al deudor?
Nosotros, y queda por escrito. Toda gestión se graba o se registra, cada asesor firma confidencialidad y las reglas de contacto están configuradas en el sistema: un gestor no puede saltarse el horario ni la frecuencia aunque quiera. Las quejas se atienden por un canal formal y se reportan al cliente.

Hablemos de su cartera o de su campaña

Una llamada de veinte minutos alcanza para saber si le servimos. Si no, se lo decimos.